富瑞下調鐵塔目標價0.4元,預測下半年收入增長回升,互聯網業務成關鍵
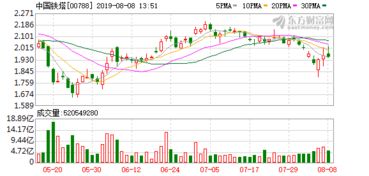
國際知名投行富瑞(Jefferies)發布研究報告,將中國鐵塔(China Tower)的目標價下調0.4港元,最新目標價定為X港元(注:原目標價需根據具體數據調整),基于對公司下半年業務預期和行業趨勢的綜合評估。富瑞同時預計,鐵塔公司下半年收入增長將出現回升,其中互聯網相關業務的拓展將成為拉動增長的重要引擎。
目標價微調:反映市場與策略平衡
富瑞在報告中解釋道,此次目標價的下調主要受到運營商租戶需求短期波動和國際宏觀經濟不確定性因素的影響,但調整幅度較小,更多是對市場整體風險溢價的重估。盡管如此,富瑞仍維持對中國鐵塔的“跑贏大市”評級,認可其在通信基礎設施領域的核心地位和長期增長的穩定性。
下半年收入增長預期回升:新業務驅動
富瑞強調,盡管上半年國內運營商5G建設進度有所放緩,但下半年隨著5G-A(5G-Advanced)和低空經濟等新應用的推動,運營商的基站租賃需求將逐步回暖。中國鐵塔近年來積極拓展跨行業業務,尤其是包括鐵塔視聯、邊緣計算、新能源充電樁等在內的互聯網化服務,正加速形成公司第二增長曲線。
富瑞預計,下半年鐵塔收入增速將由上半年的中單位數回升至高單位數,其中來源于非運營商客戶的收入比例亦有望提升至12%以上。來自“可瑞塔互聯網”項目的貢獻值得關注——這是一項旨在利用資源共享平臺提供城市治理、應急監測和環境數據服務的互聯網解決方案。在此類創新業務持續落地的背景下,技術附加值不斷提升,對公司ARPU的帶動將超出市場預期。
挑戰與新格局并存
雖然預期指標偏向樂觀,但挑戰同樣存在。隨著運營商ARPU承壓、共享率進入頂部空間,鐵塔整體單站收入盤面承壓的狀態正倒逼公司更加強調衍生經濟效益的質量而非原始數量。另外,潛在的民營塔企業和跨行業協作進入市場,將帶來更新層級的服務質量融合難度,包括系統對接口徑與新運營式商業化節奏之間的整合成本。
不過,相對緊收的資金環境下,鐵塔所具備的重資產接口和多區域點位資源仍是難以無縫復制的能力差。眼下基建行業間壁壘并不是所有同業都能打得動的。所以,更可能的是,鐵塔保留在其中的天然增益站位的層級優勢。
_來自投資界的另一邊的聲音表示,按長遠基點觀望,不管怎樣現在行業都需要承接新基建范式上的流動性容量考驗,每一張出租合同之后的網絡、認證通道均有一定的附加。可也即從此機會走向匹配客戶需求的科技互聯網跨界分合。以切商藍景基礎設施獲得真實漲勢就說明國內化新型供給模型在下一步開啟了一幕不小的機會議程。所謂萬物互聯下一程演化更多可能在塔衍生圈逐一驗證“數字網格”的可預期性和功能溢價性價比配置的產出端邏輯配合—可見共識度確實也在進一步上浮當中。
---
整體來看,這不僅是運營商基礎設施托底的線路圖型簡單呼應它固有的固定資產線思路認同渠道壓力時期的單下調和多元復興的持久——更為讓非基礎股東不得不深押外部擴展邊際的一種相當干脆的前提匹配。預計在這一波溫和而下調,再回暖破上行預期的后半循環——鐵塔穩中的增長率新格式要表達的真前景也不短不狹明了確定性漸現路徑盤。無論是“可瑞塔互聯網”如魚得水面站號增強營收,或者仍以集約合作混裁方向調和集團與基層瓶頸,后市值得鎖定節奏慢察細微變化。對于那些較早清醒接入未來新基礎設施定義的一手投資人來說,不難持有的信心更多一點來自于覆蓋最廣的資源分布與潛力延遲顯露——眼下階段調整的尾聲反彈節奏是可托值的藍訊指標。
如若轉載,請注明出處:http://www.yingtongbang.com.cn/product/3.html
更新時間:2026-10-13 11:57:42